Empréstimo com Garantia ou Sem Garantia: Qual a Melhor Escolha para Seu Bolso?
Descubra as diferenças cruciais entre empréstimos com e sem garantia, e aprenda a decidir qual modalidade é a mais indicada para suas necessidades financeiras.
Em algum momento da vida, a necessidade de um empréstimo pode surgir, seja para cobrir uma emergência, realizar um sonho ou organizar as finanças. No mercado brasileiro, duas modalidades principais se destacam: o empréstimo com garantia e o empréstimo sem garantia. Embora ambos visem fornecer crédito, suas características, vantagens e riscos são bem distintos. Compreender essas diferenças é fundamental para fazer uma escolha consciente e evitar futuras dores de cabeça financeiras.
Este artigo vai desmistificar cada uma dessas opções, ajudando você a identificar qual delas se alinha melhor com suas necessidades e realidade financeira, garantindo a decisão mais vantajosa para seu bolso.
Entendendo o Empréstimo com Garantia
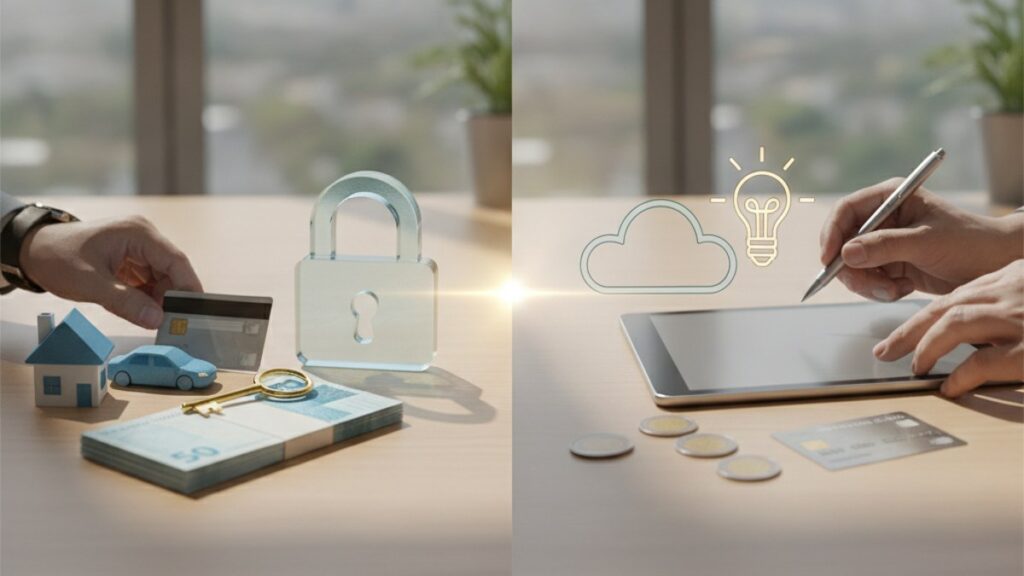
O empréstimo com garantia é uma modalidade onde o solicitante oferece um bem de valor – como um imóvel (refinanciamento imobiliário), um veículo (refinanciamento de veículo) ou investimentos – como segurança para o pagamento da dívida. Ao oferecer uma garantia, o risco para a instituição financeira diminui significativamente, o que se traduz em condições mais favoráveis para o cliente.
Suas principais vantagens incluem taxas de juros consideravelmente menores, prazos de pagamento mais longos e a possibilidade de conseguir valores de empréstimo mais elevados. É frequentemente utilizado para grandes projetos, como reforma da casa, educação ou consolidação de dívidas com juros altos. No entanto, o principal risco é que, em caso de inadimplência, o bem oferecido como garantia pode ser tomado pela instituição. O processo de aprovação também pode ser mais demorado devido à avaliação do bem.
Entendendo o Empréstimo Sem Garantia
O empréstimo sem garantia é concedido com base unicamente na análise de crédito do solicitante, considerando seu histórico financeiro, pontuação de crédito (score) e capacidade de pagamento, sem a necessidade de oferecer bens como colateral. As modalidades mais comuns incluem o empréstimo pessoal e o crédito consignado (para aposentados, pensionistas e servidores públicos), embora o cheque especial seja geralmente desaconselhado pelas altas taxas.
A grande vantagem é a agilidade e simplicidade no processo de aprovação e liberação do dinheiro, ideal para quem precisa de verba rapidamente para despesas inesperadas. Contudo, essa conveniência tem um preço: as taxas de juros são, via de regra, mais altas, e os valores liberados costumam ser menores, com prazos de pagamento mais curtos. O risco para o tomador é o endividamento com juros elevados, mas sem o perigo de perder um bem físico.
Fatores Chave Para a Sua Decisão
A escolha entre um empréstimo com ou sem garantia não é universal; ela depende de uma análise cuidadosa da sua situação. Para tomar a melhor decisão, considere os seguintes fatores:
- Valor Necessário: Para quantias elevadas, o empréstimo com garantia geralmente oferece condições mais vantajosas. Para valores menores e pontuais, o sem garantia pode ser suficiente.
- Urgência: Se precisa de dinheiro rapidamente, o empréstimo pessoal sem garantia (ou consignado) tende a ser mais ágil. Empréstimos com garantia demandam mais tempo para avaliação do bem.
- Perfil de Crédito: Um bom histórico é sempre um diferencial, mas para empréstimos sem garantia, é ainda mais crítico para aprovação e taxas razoáveis. Com garantia, a presença do bem pode compensar um score um pouco mais baixo, mas a análise ainda é importante.
- Disposição em Oferecer um Bem: Você está confortável em colocar um bem de valor (imóvel, carro) em jogo? Esta é uma decisão séria que envolve riscos consideráveis. Se não, o sem garantia é a única opção.
- Capacidade de Pagamento: É fundamental ter certeza de que conseguirá honrar as parcelas. Faça um planejamento detalhado para não comprometer mais de 30% da sua renda líquida mensal com dívidas.
Quando Cada Opção Faz Mais Sentido
Para simplificar, podemos resumir as situações ideais para cada tipo:
- Empréstimo com Garantia é mais indicado quando:
- Precisa de um valor alto para um projeto de longo prazo (reforma, educação, negócio).
- Deseja taxas de juros muito menores e prazos de pagamento estendidos.
- Possui e está disposto a oferecer um bem (imóvel, veículo, investimento) como garantia.
- Não tem pressa para a liberação do dinheiro.
- Busca consolidar dívidas caras para reduzir o custo total.
- Empréstimo Sem Garantia é mais indicado quando:
- Precisa de um valor menor para uma necessidade imediata ou emergencial.
- Prioriza a rapidez e a simplicidade na solicitação e liberação.
- Não possui ou não deseja arriscar um bem como garantia.
- Está disposto a aceitar taxas de juros mais altas em troca da conveniência.
- Possui um bom histórico de crédito.
A Decisão Final: Compare e Planeje
Não existe uma resposta única para qual empréstimo escolher. A decisão deve ser personalizada, baseada nas suas necessidades, capacidade de pagamento e tolerância a riscos. Antes de fechar negócio, pesquise e compare as ofertas de diversas instituições financeiras. Preste atenção não apenas às taxas de juros, mas também ao Custo Efetivo Total (CET), que inclui todos os encargos e taxas da operação.
Lembre-se que um empréstimo é um compromisso financeiro sério. Faça uma simulação realista, projete o impacto das parcelas no seu orçamento mensal e, acima de tudo, tenha um plano claro para a quitação da dívida. Utilizar o crédito de forma inteligente é uma ferramenta poderosa para alcançar seus objetivos, mas o uso irresponsável pode levar ao endividamento. Escolha com sabedoria e mantenha suas finanças em ordem.