Simulação de Empréstimo: O Guia Definitivo para Contratar com Segurança
Aprenda a simular um empréstimo antes de assinar o contrato, comparando taxas e condições para fazer a melhor escolha financeira.
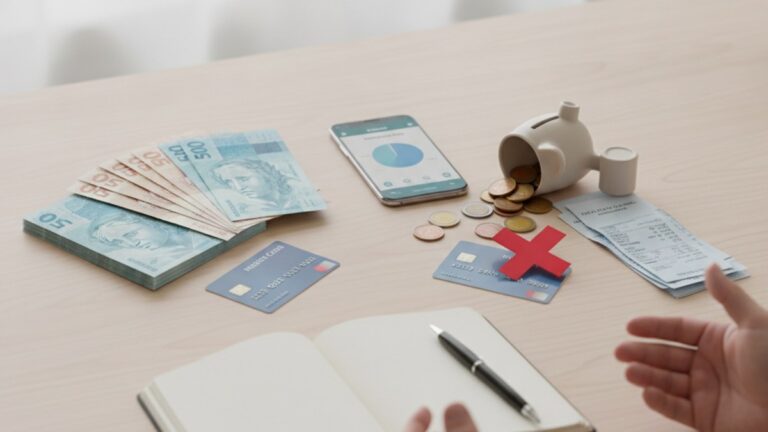
Pedir um empréstimo pode ser uma solução para diversas situações financeiras, desde a realização de um sonho até a organização das contas. No entanto, tomar essa decisão sem antes entender todos os detalhes pode trazer surpresas desagradáveis. É por isso que simular um empréstimo antes de contratar é um passo fundamental para garantir que você faça uma escolha consciente e segura para o seu bolso.
A simulação permite que você visualize antecipadamente as condições da dívida, compreendendo o impacto dela no seu orçamento mensal. Não se trata apenas de saber o valor da parcela, mas de entender o custo total da operação, as taxas de juros envolvidas e o prazo de pagamento. Ignorar essa etapa pode levar a um endividamento desnecessário ou a condições menos favoráveis do que as que você poderia conseguir.
Por Que Simular é Essencial Antes de Contratar?
A simulação atua como um mapa que te ajuda a navegar pelo universo dos empréstimos. Primeiramente, ela te dá clareza sobre o Custo Efetivo Total (CET), que é a informação mais importante em qualquer operação de crédito. O CET inclui não só os juros, mas também tarifas, impostos (como o IOF) e outros encargos que compõem o valor final que você vai pagar. Muitos se focam apenas na taxa de juros nominal, mas é o CET que realmente mostra o custo real do empréstimo.
Além disso, simular permite comparar diferentes ofertas. No mercado financeiro, a concorrência é grande, e as condições podem variar significativamente de uma instituição para outra. Ao simular em vários lugares, você consegue identificar qual banco ou fintech oferece as melhores condições para o seu perfil e necessidade, economizando dinheiro e evitando arrependimentos futuros. É a sua chance de “testar” o empréstimo sem compromisso.
O Que Analisar na Simulação de um Empréstimo?
Ao realizar a simulação, preste atenção a alguns pontos chave:
Custo Efetivo Total (CET): Como mencionado, este é o indicador mais completo. Compare o CET entre as diferentes propostas. Quanto menor, melhor.
Taxa de Juros: Embora o CET seja o principal, a taxa de juros também é um componente vital. Entenda se é prefixada (fixa durante todo o contrato) ou pós-fixada (varia conforme um indexador).
Valor das Parcelas: Certifique-se de que o valor das parcelas cabe confortavelmente no seu orçamento mensal, sem comprometer suas outras despesas essenciais. Um erro comum é pegar parcelas que “estouram” o orçamento.
Prazo de Pagamento: Um prazo mais longo geralmente significa parcelas menores, mas um custo total maior devido aos juros incidindo por mais tempo. Um prazo mais curto terá parcelas maiores, mas o custo total será menor. Avalie o equilíbrio ideal para você.
Imposto sobre Operações Financeiras (IOF): Esse imposto é obrigatório em operações de crédito e já está incluído no CET, mas é bom saber sua incidência.
Outras Tarifas: Verifique se há outras tarifas de cadastro, avaliação, etc. Todas elas devem estar detalhadas no CET.
Onde e Como Fazer a Simulação?
A boa notícia é que simular um empréstimo é mais fácil do que você imagina. A maioria das instituições financeiras, sejam bancos tradicionais, cooperativas de crédito ou fintechs (empresas de tecnologia financeira), oferecem simuladores online em seus próprios sites ou aplicativos. O processo geralmente envolve:
1. Acesse o Site ou Aplicativo: Procure pela seção de “Empréstimos” ou “Simulador”.
2. Informe o Valor Desejado e o Prazo: Digite quanto você precisa e em quantas parcelas gostaria de pagar.
3. Preencha Seus Dados (se necessário): Algumas simulações mais detalhadas podem pedir informações como CPF, renda e profissão para oferecer condições mais personalizadas. Isso permite que o sistema avalie seu perfil de crédito e apresente taxas mais próximas da realidade.
4. Analise os Resultados: O simulador apresentará o valor da parcela, o CET, o custo total e outras informações relevantes. Não se apresse! Compare com outras simulações.
Além dos sites dos próprios credores, existem também os “comparadores de empréstimos” online. Essas plataformas reúnem ofertas de diversas instituições em um só lugar, facilitando ainda mais a sua busca pela melhor condição. Eles podem ser um excelente ponto de partida para ter uma visão ampla do mercado.
Dicas para Uma Simulação Eficiente e Segura
Para aproveitar ao máximo a etapa de simulação e proteger-se de armadilhas, siga estas dicas:
Não se limite a uma única simulação: Experimente diferentes valores, prazos e instituições. A variedade de opções pode te surpreender e trazer economias significativas.
Cuidado com propostas “boas demais para ser verdade”: Desconfie de ofertas que prometem juros muito abaixo do mercado, especialmente se solicitarem qualquer tipo de pagamento antecipado para liberação do crédito. Isso é um forte indício de golpe.
Leia o “contrato” simulado: Mesmo que não seja o contrato final, preste atenção aos termos e condições que o simulador apresenta. Entenda o que está sendo oferecido.
Planeje o pagamento: Antes de fechar qualquer negócio, projete o empréstimo no seu orçamento mensal. Verifique se as parcelas cabem sem apertos, considerando imprevistos. Um planejamento financeiro é crucial.
Guarde os resultados: Anote ou tire prints das simulações que mais te interessaram. Isso facilitará a comparação e a tomada de decisão final.
A simulação é uma ferramenta poderosa para empoderar você na decisão de contratar um empréstimo. Ao dedicar tempo a essa etapa, você não só garante condições mais vantajosas, mas também evita surpresas, controlando melhor suas finanças e usando o crédito a seu favor.